Результаты промежуточных выборов в США вызвали мощную волну переоценки рисков в технологическом секторе. Переход контроля над Палатой представителей и Сенатом к Демократической партии, а также их победы на выборах губернаторов в ключевых штатах — включая Техас, Огайо, Джорджию и Айову — кардинально меняют регуляторную среду и все «расклады» не только в самих Штатах.
Впервые в истории штаты возглавят такие фигуры, как Кейша Лэнс Боттомс в Джорджии и Деб Хааланд в Нью-Мексико, а в Техасе губернаторский пост выиграла Джина Хинохоса, строившая кампанию на обещании ввести жесткий мораторий на строительство новых центров обработки данных (ЦОД).
Внимательное отношение к экологии, региональным тарифам и нагрузке на энергосети становится главным политическим трендом, грозящим заблокировать расширение цифровой инфраструктуры ИИ.
Реакция Уолл-стрит оказалась мгновенной и болезненной: фондовый рынок ответил рекордной распродажей акций технологических компаний.
Индекс Nasdaq Composite упал более чем на 4%, акции Nvidia просели на 9,3%, AMD потеряла свыше 14%, а бумаги Oracle упали на 6,9%.
Масштабное падение капитализации привело к суммарным потерям крупнейших технологических предпринимателей почти на 105 миллиардов долларов.
Состояние Илона Маска сократилось почти на 80 миллиардов долларов, глава Nvidia Дженсен Хуанг потерял 15,1 миллиарда, выбыв из первой десятки богатейших людей мира, а сооснователь Oracle Ларри Эллисон лишился 10,1 миллиарда.
Давление на штаты и заморозка инфраструктурных контрактов
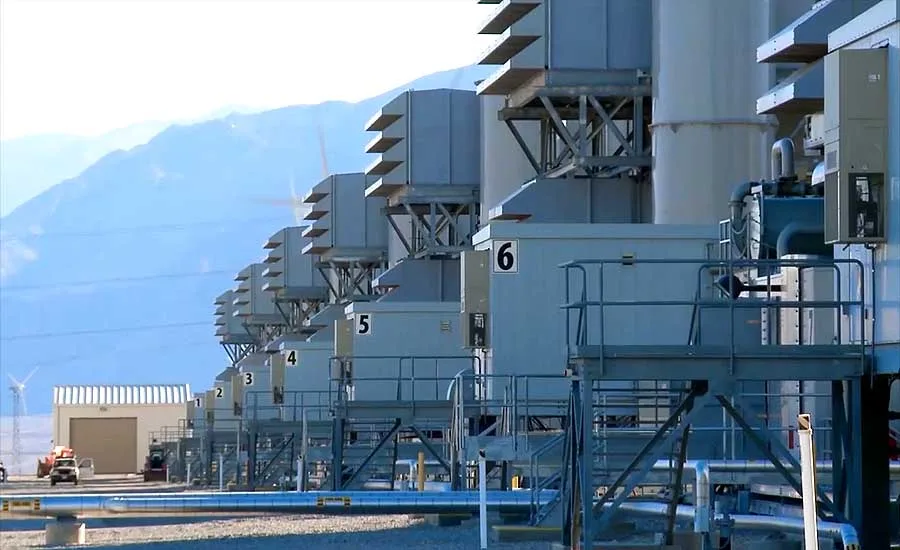
Главной причиной паники инвесторов стали опасения по поводу дефицита локаций под строительство новых ЦОД. По оценкам аналитиков Goldman Sachs, на штаты, где демократы могут ограничить инфраструктурное развитие, приходится порядка 45% всех запланированных мощностей в США, причем только на один Техас — около 25%.
Аналитики JPMorgan отмечают, что региональные власти вряд ли введут тотальный прямой запрет на ИИ, но процесс согласования новых объектов существенно усложнится. Это автоматически создает колоссальное преимущество для площадок, успевших получить разрешения до выборов.
Риски уже трансформируются в реальные корпоративные решения.
Корпорация Microsoft отказалась от продления крупного контракта с компанией Nscale на строительство ЦОД мощностью 240 МВт в округе Уорд (штат Техас) из-за задержек с получением регуляторных одобрений на подключение к сетям.
От ужесточения правил больше всего пострадают майнинговые и инфраструктурные операторы с высоким присутствием в Техасе, такие как Cipher Digital, MARA Holdings, SEI и Galaxy Digital, а также энергетические компании Vistra, NRG Energy и Talen Energy.
Специализированные облачные провайдеры CoreWeave и Oracle также рискуют столкнуться с массовыми переносами сроков ввода объектов.
Перераспределение капитала и передышка для Big Tech
Несмотря на общий негативный фон, эксперты называют сложившуюся ситуацию неоднородной. Для крупнейших игроков — Amazon, Microsoft и Alphabet — замедление темпов строительства новых площадок может оказаться неожиданно выгодным.
Оно снизит излишнее давление на их денежные потоки (CAPEX) и одновременно повысит рыночную стоимость и арендную ставку тех мощностей, которыми гиганты уже владеют.
Инвесторы начинают перенаправлять капитал в защитные коммунальные компании со стабильной регуляторной базой, такие как Ameren, Consolidated Edison и Duke Energy.
Причина сопротивления местных жителей и избирателей проста: промышленные дата-центры вызывают резкий рост тарифов на электричество для населения, создают световое и шумное загрязнение, практически не генерируют новых рабочих мест после постройки и не дают ощутимых налоговых поступлений, перечеркивая региональные льготы.
! Втрое масштабнее доткомов: эксперты оценивают риски «бума ИИ»
Влияние кризиса ИИ-инфраструктуры США на глобальную экономику
Ужесточение правил строительства ЦОД в Соединенных Штатах оказывает прямое трансформирующее воздействие на всю мировую экономику.
Поскольку США остаются главным потребителем и разработчиком передовых ИИ-моделей, замедление вводы новых мощностей создает глобальный структурный сдвиг.
Капитал и инфраструктурные проекты начинают уходить в альтернативные юрисдикции — от стран Ближнего Востока до Северной Европы и Юго-Восточной Азии, где правила подключения к электросетям и экологическое регулирование остаются более лояльными.
Второй важнейший аспект — трансформация цепочек поставок микроэлектроники и энергетики.
Замедление закупок ускорителей американскими облачными гигантами снижает дефицит на мировом рынке полупроводников, давая другим регионам шанс получить доступ к чипам по более адекватным ценам.
В то же время глобальные инвесторы вынуждены пересматривать мультипликаторы стоимости ИИ-компаний: эпоха бесконтрольного роста за счет привлечения легких долгов под строительство серверов завершается, уступая место жесткому требованию энергоэффективности и доказанной операционной прибыльности. via