Оптовая стоимость природного газа на европейском рынке достигла отметок, почти в десять раз превышающих американские котировки. По ключевому европейскому контракту TTF цена сейчас колеблется на уровне 84 евро за мегаватт-час — это максимальное значение с 2022 года.
Для сравнения, базовый американский бенчмарк Henry Hub торгуется в районе 2.90 доллара за миллион британских тепловых единиц. В переводе на европейские стандарты измерения американское сырье стоит всего 8.6 евро за мегаватт-час.
Подобная ценовая аномалия не является математической ошибкой или краткосрочным сбоем биржевых алгоритмов. Это прямое следствие того, что газовые рынки по обе стороны Атлантики хотя и связаны между собой, но лишены гибкости глобального рынка нефти.
! Утечки метана в США ставят под угрозу планы экспорта СПГ в Европу?
Соединенные Штаты в настоящее время переживают период колоссального переизбытка энергоносителей.
Благодаря технологиям глубокого бурения объемы внутренней добычи стабильно растут и, по расчетам Управления энергетической информации США, к концу года установят новый исторический рекорд.
Ситуацию усугубляет специфика попутного газа, который неизбежно извлекается на поверхность в процессе нефтедобычи. Компании вынуждены направлять этот объем на внутренний рынок даже тогда, когда газовые контракты балансируют на грани рентабельности.
В результате к началу зимнего отопительного сезона запасы в американских хранилищах превысят средние пятилетние показатели на пять процентов, формируя устойчивый профицит предложения.
Инфраструктура и газовозы
Возникает закономерный вопрос о том, почему излишки дешевого американского топлива не перетекают в ЕС, выравнивая котировки.
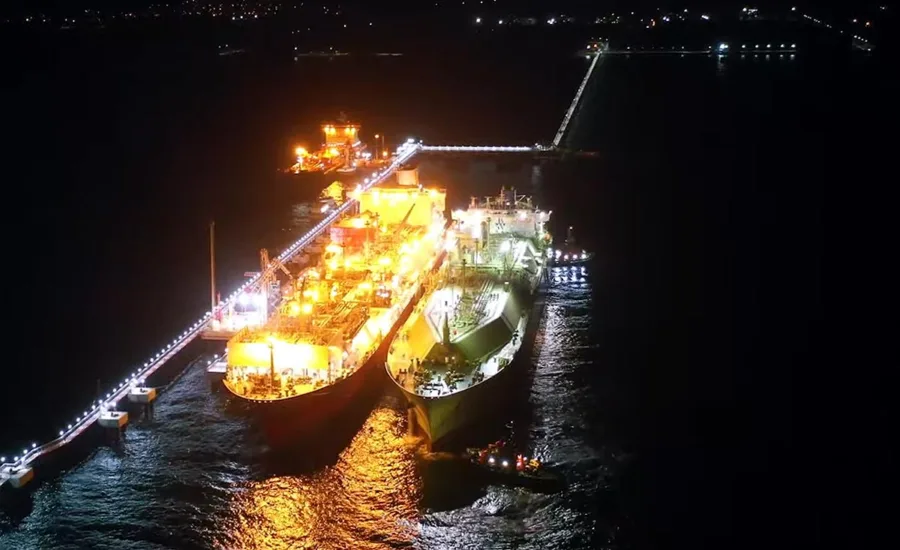
Фундаментальная причина кроется в жестких инфраструктурных ограничениях. Между Техасом и европейским побережьем нет прямого трубопровода. Транспортировка через океан требует сложной и дорогостоящей цепочки: газ необходимо охладить до сжиженного состояния, погрузить на специализированные суда, доставить в порт назначения и пропустить через терминалы регазификации.
Несмотря на то что в первом полугодии американские экспортеры отгружали рекордные объемы сжиженного природного газа, пропускная способность действующей инфраструктуры практически исчерпана.
Строительство новых экспортных заводов требует многомиллиардных инвестиций и долгих лет работы. Поэтому даже самые привлекательные европейские цены не способны мгновенно расширить физический поток поставок.
Котировки Henry Hub отражают лишь базовую стоимость сырья до начала экспортного цикла, однако логистические издержки не объясняют десятикратную разницу в финальной цене.
Истинная же проблема заключается в острой нехватке свободных партий СПГ на мировом рынке. Резкое сокращение поставок российского трубопроводного газа фундаментально изменило структуру энергобаланса Евросоюза.
Если три года назад доля сжиженного газа в европейском импорте едва достигала двадцати процентов, то к следующему году она превысит сорок пять процентов.
Отказавшись от зависимости от российских газопроводов, Европа оказалась прочно привязана к волатильному глобальному рынку СПГ. Теперь европейским трейдерам приходится перебивать ставки покупателей из Японии, Южной Кореи, Китая и Индии, чтобы газовоз пришвартовался в Роттердаме, а не ушел в азиатские порты.
Энергетический дефицит и удар по промышленности ЕС
В текущем году эта структурная слабость проявилась с особой силой. Геополитическая напряженность на Ближнем Востоке и логистические риски в Ормузском проливе нарушили стабильность отгрузок из Персидского залива. Часть экспортных мощностей Катара оказалась временно выведена из строя, что спровоцировало дополнительный дефицит предложения.
На этом фоне Европа подошла к осенне-зимнему сезону с тревожно низкими запасами. В начале сентября европейские подземные хранилища были заполнены лишь на 68 процентов, тогда как годом ранее этот показатель достигал 80 процентов.
Эксперты Европейской счетной палаты констатируют, что снижение потребления газа в регионе было отчасти вызвано теплой зимой, а отчасти — вынужденной остановкой производств.
Программа энергетического перехода REPowerEU, призванная полностью заместить российские энергоносители, реализуется с серьезным отставанием. Из заявленных инвестиций в 300 миллиардов евро пока освоены проекты лишь на 50 миллиардов.
Ценовая пропасть превратилась в критический фактор, разрушающий конкурентоспособность европейского производственного сектора.
! Неопределенность не пугает: США продолжают инвестировать в экспорт СПГ
Американские нефтехимические концерны, производители удобрений и стекольные заводы закупают топливо за малую долю от той суммы, которую платят их конкуренты в ЕС. Эта диспропорция сохранится до тех пор, пока на мировой рынок не выйдут новые крупные объемы СПГ, а геополитические риски не пойдут на спад.
Проблему усложняет еще и то, что от стоимости газовой генерации напрямую зависят цены на электроэнергию. Дешевое электричество дает американским корпорациям стратегическое преимущество в энергоемких отраслях высоких технологий, в том числе в разработке систем искусственного интеллекта, где технологическое отставание Евросоюза становится необратимым.via