Аэрокосмическая корпорация SpaceX привлекла рекордное заемное финансирование в размере 40 миллиардов долларов для массовой закупки передовых графических процессоров и масштабного развития собственной вычислительной инфраструктуры под задачи искусственного интеллекта.
Одновременно с этим Илон Маск выступил с резонансным предупреждением для всего технологического сектора, заявив, что сотни специализированных провайдеров так называемых неооблачных сервисов могут просто не пережить начавшееся ужесточение кредитных условий.
Аналитика показывает кардинальную смену парадигмы в мировой финансовой системе: инвесторы окончательно перестали слепо финансировать любое расширение дата-центров и начали максимально жестко оценивать реальную окупаемость многомиллиардных капиталовложений.
По прямой оценке основателя SpaceX, мировой долговой рынок практически полностью закрыл свои двери перед теми участниками, которые не имеют масштабных, диверсифицированных и устойчивых источников выручки, независимых от простой сдачи в аренду вычислительных ИИ-мощностей.
Маск прогнозирует, что более 200 узкопрофильных операторов инфраструктуры столкнутся с неизбежной волной массовых банкротств и вынужденной поглощающей консолидации.
С тревожными выводами бизнесмена перекликаются и оценки исследовательского агентства Gartner, согласно которым свыше 80 процентов неооблачных поставщиков могут полностью прекратить существование в качестве независимых игроков к 2030 году, если огромные темпы инвестиций не обеспечат адекватную операционную доходность.
Фундаментальные преимущества корпораций и риски долговой нагрузки
Парадокс, при котором компания SpaceX одновременно берет гигантские кредиты и пророчит тяжелые проблемы своим конкурентам, объясняется колоссальной разницей в запасе прочности участников рынка.
Привлеченные Маском 40 миллиардов долларов направлены на предзаказ и оплату мощнейших графических ускорителей с плановой поставкой в первой половине 2027 года.
При этом SpaceX обладает безупречным кредитным профилем и опирается на стабильные потоки денежных средств от коммерческих пусков ракет и стремительно растущей базы подписчиков спутникового интернета Starlink.
Это позволяет компании уверенно обслуживать любые заемные обязательства даже в условиях долгого и затратного инвестиционного цикла.
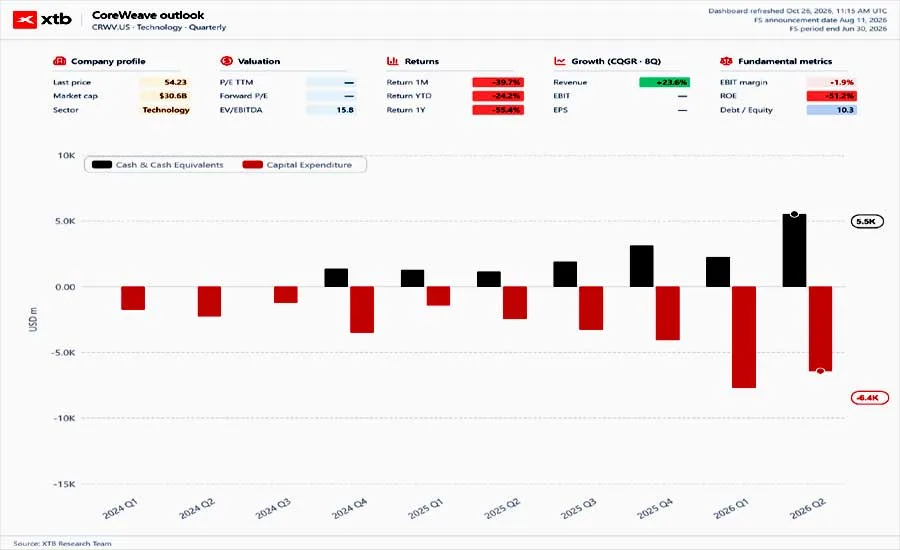
Напротив, независимые провайдеры вроде CoreWeave, Nebius, IREN и Applied Digital находятся под колоссальным финансовым давлением.
Например, долговая нагрузка CoreWeave уже достигла гигантской отметки в 50 миллиардов долларов. Создание и поддержание современной ИИ-инфраструктуры требует непрерывных трат на закупку ускорителей, подведение рекордных энергетических мощностей, сложнейшие системы жидкостного охлаждения и высокоскоростные сетевые каналы.
Ситуацию критически усугубляет быстрый моральный износ оборудования: каждое новое поколение чипов резко снижает ценность предыдущих поколений еще до того, как они успеют полностью окупить себя.
Если из-за жесткой конкуренции арендные ставки на вычислительные мощности начнут падать при сохранении высоких процентных ставок по кредитам, операционного денежного потока таких компаний просто не хватит для регулярных выплат по накопленным долгам.
! Долги IT-корпораций снова загонят мир в «тихую гавань» гособлигаций США?
Смена фазы инвестиционного бума в сфере ИИ
Крупнейшие мировые технологические гиганты — Microsoft, Alphabet и Amazon — продолжают вкладывать десятки миллиардов долларов в серверную инфраструктуру, однако их удерживает на плаву мощнейшая подушка безопасности в виде стабильных доходов от поисковых систем, цифровой рекламы, классических облаков и корпоративного программного обеспечения.
Компания SpaceX пытается построить аналогичную устойчивую бизнес-модель, опираясь на свой фундаментальный космический и телекоммуникационный бизнес.
Заявление Маска вовсе не означает краха самой технологии искусственного интеллекта, но оно наглядно демонстрирует переход рынка во вторую, гораздо более зрелую и строгую фазу развития.
Если на первом этапе инвесторы щедро вознаграждали любые компании за сам факт быстрого привлечения капитала, покупки видеокарт и запуска новых дата-центров, то теперь ключевым фактором становится детальный анализ денежных потоков, уровня кредиторской задолженности и реальной операционной маржинальности.
Простая закупка оборудования больше не гарантирует выживания на рынке — инвесторам и регуляторам требуется доказанная окупаемость каждого вложенного доллара.
Будущее рынка неооблачных сервисов и выводы для инвесторов
Наступающий период станет временем жесткого отбора, когда рынок решительно избавится от игроков, построенных на привлечении легких кредитов под раздутые обещания.
Выживут лишь те провайдеры, которые сумеют предложить клиентам уникальные программные сервисы, глубокую интеграцию или долгосрочные контракты с платежеспособным крупным бизнесом.
Для розничных и институциональных инвесторов предупреждение Маска служит важным сигналом: ориентироваться исключительно на графики роста выручки и объем забронированных мощностей больше нельзя.
В ближайшие годы победу одержат не те, кто смог занять больше всех денег на покупку чипов, а компании, способные превратить инфраструктурные затраты в стабильный, прогнозируемый и прибыльный поток наличных средств.
Поглощение слабых игроков гигантами рынка станет основным трендом, который окончательно перераспределит контроль над вычислительными мощностями планеты в пользу нескольких суперконгломератов.