Использование QR-кодов и бесконтактных сервисов для оплаты товаров и услуг в России демонстрирует устойчивый рост. Согласно данным Т-Банка, в третьем квартале 2026 года доля альтернативных платежных методов — включая pay-сервисы, смартфоны и графические коды — достигaет 35% от общего объема безналичных операций.
При этом показатель увеличился на три процентных пункта по сравнению с прошлым годом.
Пользователи активно применяют эти инструменты как в интернет-магазинах, так и в традиционном ритейле, а сервисы оплаты телефоном с помощью технологии NFC на устройствах Apple объединяют уже свыше одного миллиона человек.
! Маркетплейсы, авиабилеты и пр.: где уже принимают цифровой рубль
Востребованной остаётся и офлайн-оплата без подключения к сети: количество таких транзакций за полгода выросло более чем в пятнадцать раз.
Финансовые и технические риски оплаты по QR-коду
Несмотря на очевидную популярность, процесс проведение расчётов через QR-коды по-прежнему сопряжен с рядом существенных неудобств для покупателя.
По своей юридической и финансовой природе операция через СБП является прямым денежным переводом между счетами, а не привычной транзакцией по банковской карте. По этой причине банки не начисляют пользователям стандартный кешбэк или программы лояльности.
При проведении платежа с кредитной карты операция часто расценивается как перевод средств, что влечет за собой списание комиссии и исчерпание лимита бесплатных переводов.
Второй критический фактор — зависимость от качества связи. Для успешной генерации платежной сессии и подтверждения операции в приложении требуется стабильный мобильный интернет.
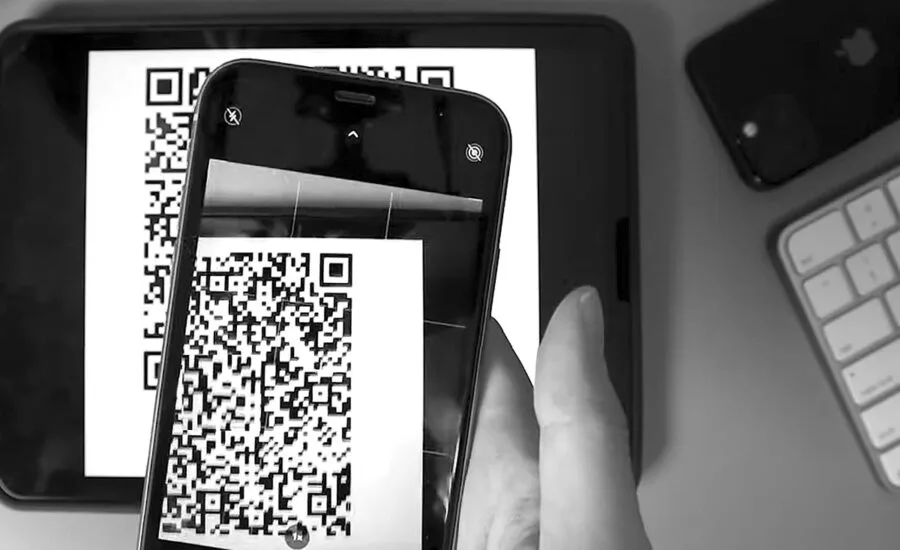
Третьей проблемой выступает растущая активность мошенников, использующих технологию подмены кодов, известную как квишинг. Злоумышленники наклеивают фальшивые графические метки поверх оригинальных кодов на кассовых терминалах и в меню ресторанов. Сканирование такого изображения перенаправляет пользователя на фишинговую страницу или заменяет реквизиты получателя.
Для снижения рисков эксперты рекомендуют использовать исключительно динамические коды, сгенерированные на экране терминала непосредственно под конкретную покупку.
Права покупателей и законодательное регулирование
Параллельно в торговле сохраняется сегмент наличных расчетов. По нормам действующего законодательства, обязанность по установке безналичных терминалов распространяется на торгово-сервисные предприятия с годовой выручкой более двадцати миллионов рублей.
Однако для обособленных точек с оборотом до пяти миллионов рублей в год сделано исключение: микропредприятия и небольшие мастерские имеют полное право принимать исключительно наличные деньги.
В случаях, когда продавец ссылается на техническую неисправность эквайрингового оборудования, оптимальной альтернативой выступает оплата по QR-коду.
Главным условием легитимности сделки при любой форме расчета остается выдача фискального чека в соответствии с требованиями 54-ФЗ, что гарантирует защиту прав потребителя при возврате или обмене товара.
Масштаб внедрения и перспективы экосистемы СБП
Система быстрых платежей и коммерческие сервисы оплаты по кодам стали полноценным стандартом для российской финансовой инфраструктуры.
Торговые сети активно стимулируют клиентов переходить на платежи по коду, так как межбанковская комиссия за эквайринг для ритейла при таком способе существенно ниже стандартных карточных тарифов.
Чтобы компенсировать покупателям потерю классического кешбэка, крупные банки и ритейлеры всё чаще запускают собственные внутренние программы лояльности и предоставляют прямые скидки при выборе СБП.
Дальнейшее развитие сегмента сосредоточено на внедрении единых стандартов кассовых кодов и интеграции универсальных биометрических и скриптовых решений.
Переход на единый нацстандарт графического платежного кода позволит клиентам оплачивать покупки через любое банковское приложение без необходимости выбирать конкретный сервис, что еще больше закрепит позиции альтернативных расчетов на национальном рынке.
! Эволюция B2B-коммерции: две трети клиентов готовы покупать без продавца